
Por Andrews Peralta Mieses Analista técnico de la ABA
Artículo publicado en la Revista ABANCE — Portada, págs. 15–18
Cada vez que un dominicano paga con tarjeta —en un colmado, una tienda por departame
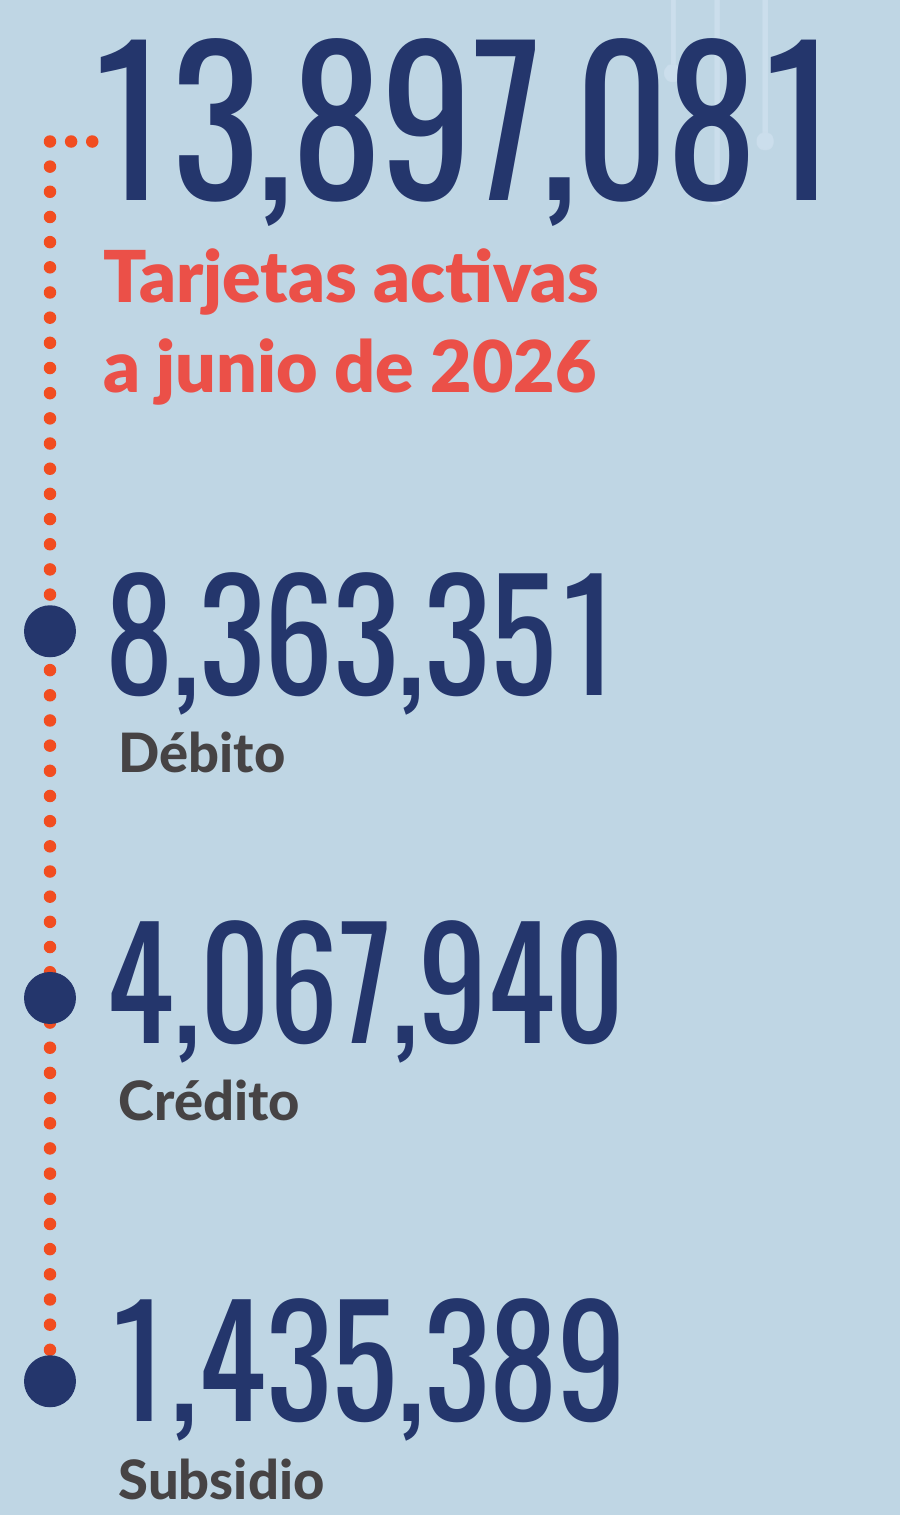
ntos o una compra en línea— participa, casi sin notarlo, en una de las transformaciones más profundas que ha vivido el sistema financiero nacional en los últimos años. Los números lo confirman: a junio de 2026, el país registra 13,897,081 tarjetas vigentes activas, casi 14 millones de instrumentos que reflejan el crecimiento de la banca dominicana y una economía que gana terreno en bancarización, acceso al crédito y confianza.
De ese universo, 8,363,351 son tarjetas de débito, 4,067,940 son tarjetas de crédito y 1,435,389 corresponden a tarjetas de subsidio otorgadas por el Gobierno. Cada una cuenta una parte distinta de la misma historia.
"Los datos evidencian una banca que confía cada vez más en la capacidad de pago de sus clientes y consumidores que están fortaleciendo su historial crediticio.
Débito, crédito y subsidio: tres historias, un mismo sistema
Las tarjetas de débito siguen siendo el instrumento de pago preferido por los dominicanos, con una participación de 60.2 % del total, la más alta registrada hasta ahora. Desde 2022, su presencia ha crecido cerca de cinco puntos porcentuales, consolidando una tendencia sostenida que refleja el hábito cada vez más arraigado de manejar el dinero de forma electrónica.
Las tarjetas de crédito, con una participación de 29.3 %, mantienen una presencia sólida: prácticamente tres de cada diez tarjetas del sistema son de crédito. Aunque esta proporción se ubica ligeramente por debajo del máximo histórico de 30.7 % alcanzado en 2024, los datos sugieren que el crédito conserva un rol protagónico y podría volver a acercarse a ese nivel en los próximos años.
La historia más reveladora, sin embargo, podría estar en el otro extremo. Las tarjetas de subsidio, que representaban 16.4 % del total en 2022, hoy se ubican en 10.3 %. Esta caída coincide con el período de recuperación pospandemia y es coherente con la progresiva salida de las medidas extraordinarias de asistencia implementadas durante esos años: una señal, en el fondo, de una economía que retoma su cauce habitual.
[Gráfico 1 — Volumen tarjetas de pagos]
| Año | % Débito | % Crédito | % Subsidio |
|---|---|---|---|
| 2021 | 55.3 % | 25.5 % | 17.3 % |
| 2022 | 55.7 % | 27.3 % | 16.4 % |
| 2023 | 57.3 % | 29.0 % | 13.3 % |
| 2024 | 56.9 % | 30.7 % | 11.9 % |
| 2025 | 59.4 % | 29.0 % | 11.3 % |
| 2026 | 60.2 % | 29.3 % | 10.3 % |
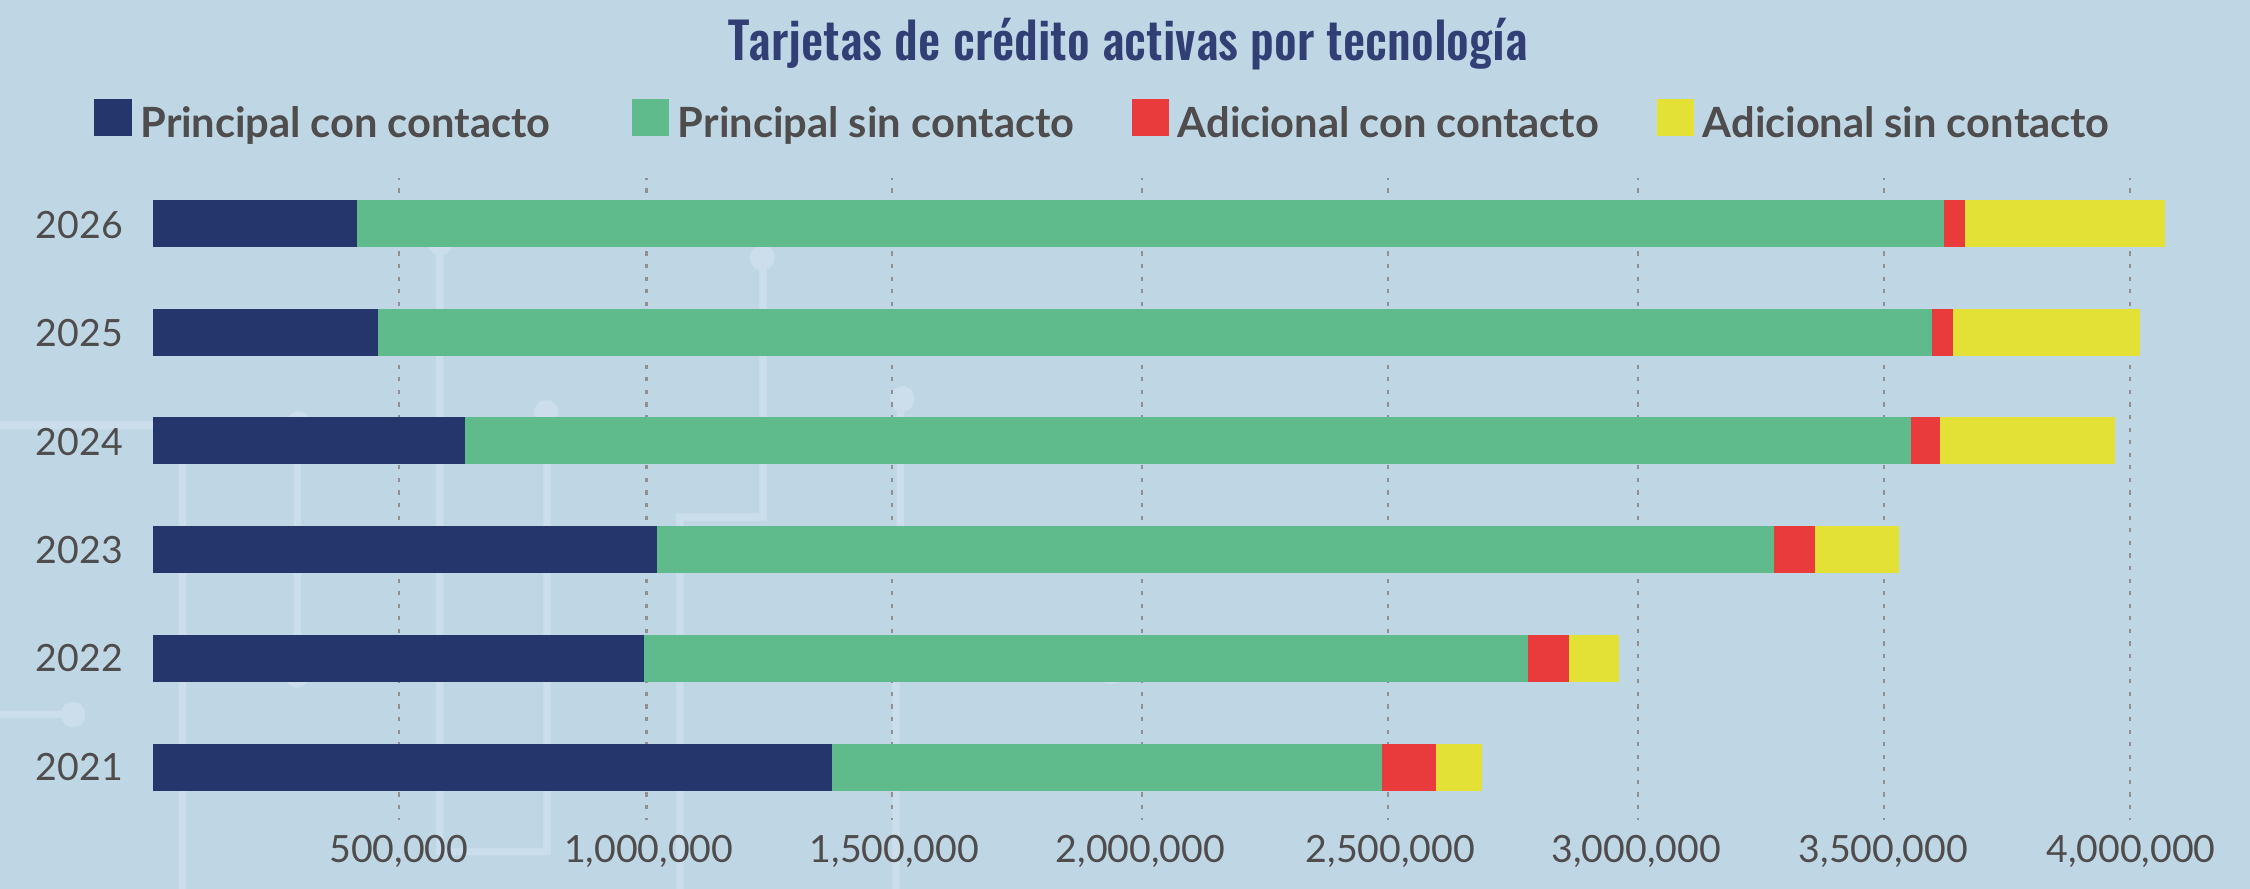
[Gráfico 2 — Tarjetas de crédito activas por tecnología, 2021–2026] Series: Principal con contacto · Principal sin contacto · Adicional con contacto · Adicional sin contacto.
Del contacto al sin contacto: el salto tecnológico de las tarjetas de crédito
Más allá de cuántas tarjetas de crédito existen, la verdadera revolución está en cómo se usan. De las 4,067,940 tarjetas de crédito activas, 3,623,013 son principales y 444,927 son adicionales, pero el dato que mejor retrata el cambio de época es tecnológico, no numérico.
En 2021, las tarjetas con contacto —de banda magnética o chip tradicional— eran mayoría. Cinco años después, el panorama se invirtió por completo: las tarjetas sin contacto dominan hoy tanto entre las principales como entre las adicionales.
El giro ha sido más marcado entre las tarjetas principales: las que aún usan contacto cayeron en 958,470 unidades entre 2021 y 2026, una reducción cercana al 70 %. En sentido contrario, las tarjetas principales sin contacto crecieron en 2,097,811 unidades, un salto de aproximadamente 189 % en el mismo período. Un patrón similar, aunque a menor escala, se repite entre las adicionales: las sin contacto pasaron de 88,771 a 400,831 unidades —un incremento de 312,060 tarjetas—, mientras que las que aún operan con contacto se redujeron de 114,567 a 44,096.
La lectura es clara: en apenas un lustro, la tecnología sin contacto dejó de ser una novedad para convertirse en el estándar del mercado, tanto para los usuarios como para las entidades financieras que emiten estas tarjetas.
Más confianza, más capacidad: el ascenso de los límites de crédito
Si hay un dato que resume el crecimiento del crédito en la República Dominicana durante los últimos cuatro años, es el de los límites otorgados a las tarjetas. Más que una cifra, este indicador cuenta la historia de una banca que confía cada vez más en la capacidad de pago de sus clientes y de consumidores que han fortalecido su historial crediticio.
A junio de 2026, tres rangos concentran más de la mitad de las tarjetas de crédito activas del país: hasta RD$10,000 (15.15 %), de RD$25,000 a RD$50,000 (21.20 %) y de RD$150,000 en adelante (17.99 %). Pero lo más interesante no es dónde está el mercado hoy, sino hacia dónde se ha movido.
Entre 2022 y 2026, prácticamente todas las categorías de límite crecieron. La única excepción fue el segmento de tarjetas con límite de hasta RD$10,000 —la categoría más numerosa en 2022, con 661,360 tarjetas— que descendió a 616,336 unidades, es decir, 45,024 menos. En el sentido opuesto, dos categorías impulsaron el ascenso: las tarjetas con límites entre RD$25,000 y RD$50,000 sumaron cerca de 320,000 unidades adicionales, mientras que las de RD$150,000 en adelante crecieron en 289,105 tarjetas. En conjunto, el sistema sumó 1,098,088 tarjetas de crédito adicionales en diferentes categorías de límite durante el período analizado.
El desplazamiento hacia categorías de mayor límite es, en el fondo, una buena noticia para la economía dominicana. Refleja, por un lado, una mayor capacidad de pago y de consumo de las familias; por otro, una banca que ha ampliado su oferta de crédito y ajustado sus políticas de otorgamiento a medida que mejora el perfil de riesgo de sus clientes. Dicho de otro modo: más dominicanos están accediendo a mayores montos de crédito y el sistema financiero ha respondido ampliando esa capacidad.
Como toda tendencia económica, este movimiento admite más de una lectura y los datos por sí solos no permiten aislar una sola causa. Entre las explicaciones más plausibles destacan una mayor demanda de los propios consumidores por ampliar sus límites, ajustes en las políticas de otorgamiento de las entidades financieras y una reducción del riesgo de impago —todas, en conjunto, señales de un mercado de crédito que madura.
"Más dominicanos están accediendo a mayores montos de crédito y el sistema financiero ha respondido ampliando esa capacidad."
[Gráfico 3 — Estructura de tarjeta de crédito según el límite, junio 2026]
| Rango de límite | Acumulado |
|---|---|
| De RD$25,001 a RD$50,000 | 21.2 % |
| De RD$150,001 y más | 18.0 % |
| Hasta RD$10,000 | 15.2 % |
| De RD$15,001 a RD$25,000 | 13.3 % |
| De RD$50,001 a RD$75,000 | 10.3 % |
| De RD$75,001 a RD$100,000 | 8.6 % |
| De RD$10,001 a RD$15,000 | 5.8 % |
| De RD$100,001 a RD$125,000 | 3.8 % |
| De RD$125,001 a RD$150,000 | 3.8 % |
[Gráfico 4 — Volumen de transacciones por origen de pago]
| Año | POS | No-POS (e-commerce/recurrentes/otros) | Total |
|---|---|---|---|
| 2021 | 110,272,596 | 41,175,027 | 151,447,623 |
| 2022 | 140,297,870 | 48,558,983 | 188,856,853 |
| 2023 | 172,294,893 | 64,073,068 | 236,367,961 |
| 2024 | 207,558,640 | 85,009,062 | 292,567,702 |
| 2025 | 232,620,423 | 98,492,531 | 331,112,954 |
Los pagos digitales ganan terreno
La transformación no se limita a las tarjetas en sí, sino también a la forma en que los dominicanos las usan para pagar. Durante 2025 se realizaron 331,112,954 pagos con tarjetas de crédito: 232,620,423 en puntos de venta (POS) y 98,492,531 a través de otros medios, una categoría que agrupa las operaciones digitales y en línea.
La proporción de estas operaciones No-POS ha ido en aumento: de representar 27 % del volumen de transacciones en 2021, pasaron a 30 % en 2025. El ritmo de crecimiento lo confirma: entre 2021 y 2025, las operaciones No-POS crecieron a una tasa anual de aproximadamente 24 %, por encima del 20 % registrado en los puntos de venta.
Son señales inequívocas de un consumidor dominicano cada vez más cómodo pagando desde su celular, su computadora o cualquier plataforma digital, sin que ello implique el abandono de los puntos de venta físicos, que continúan concentrando la mayoría de las operaciones.
El monto de los pagos no crece al mismo ritmo que las transacciones
Sin embargo, contar transacciones no es lo mismo que contar el dinero que se mueve. En términos monetarios, los pagos con tarjetas de crédito alcanzaron RD$926,179 millones en 2025: RD$643,003 millones en puntos de venta y RD$283,177 millones por otros medios.
A pesar del ritmo acelerado del crecimiento en el valor de las transacciones digitales de tarjetas de crédito, la participación en el valor total de las No-POS ha mostrado una reducción, pasando de ocupar un 32.6 % en 2021 a un 30.6 % en 2025. Cabe destacar que en este mismo período el valor de las operaciones No-POS creció a una tasa anual compuesta de 17 %, por debajo del 19.8 % de los puntos de venta.
Esto marca una diferencia entre la cantidad de operaciones y el dinero movilizado con tarjetas de crédito, ya que el volumen de transacciones realizados mediante pagos digitales está creciendo con una mayor rapidez que el valor monetario transado. A su vez confirma que la transformación del sistema de pagos avanza a una tendencia de realizar una mayor cantidad de pagos digitales a menores montos de manera digital.
Un sistema en plena evolución
En conjunto, los datos dibujan el retrato de un sistema de pagos dominicano en plena evolución: uno que crece en tamaño, se diversifica en su composición y se moderniza en la forma en que opera. Las tarjetas de débito consolidan su liderazgo, las de crédito mantienen una participación cercana a tres de cada diez instrumentos y los límites de crédito se desplazan hacia categorías superiores, en línea con una banca que expande su confianza y consumidores con mayor capacidad de pago. Al mismo tiempo, la tecnología sin contacto ha reemplazado casi por completo a las tarjetas tradicionales y los canales digitales ganan terreno como forma de pago.
Es, en definitiva, la historia de un sistema financiero dominicano que —tarjeta a tarjeta, transacción a transacción— avanza hacia una mayor inclusión, eficiencia y digitalización.
"La tecnología sin contacto ha reemplazado casi por completo a las tarjetas tradicionales y los canales digitales ganan terreno como forma de pago."