

Los puntos de acceso bancario (PAB) permiten que los clientes realicen transacciones a través de canales físicos sin que la geografía sea un impedimento. Tres canales cumplen esa función, cada uno con un rol distinto:
🔹 Sucursales: concentran la operación y servicios bancarios con atención directa y personalizada al cliente.
🔹 Cajeros automáticos: ofrecen retiro de efectivo, depósitos y consultas de forma autónoma.
🔹 Subagentes bancarios: comercios que operan como extensión del banco, alcanzando comunidades alejadas a un costo muy inferior al de una sucursal.
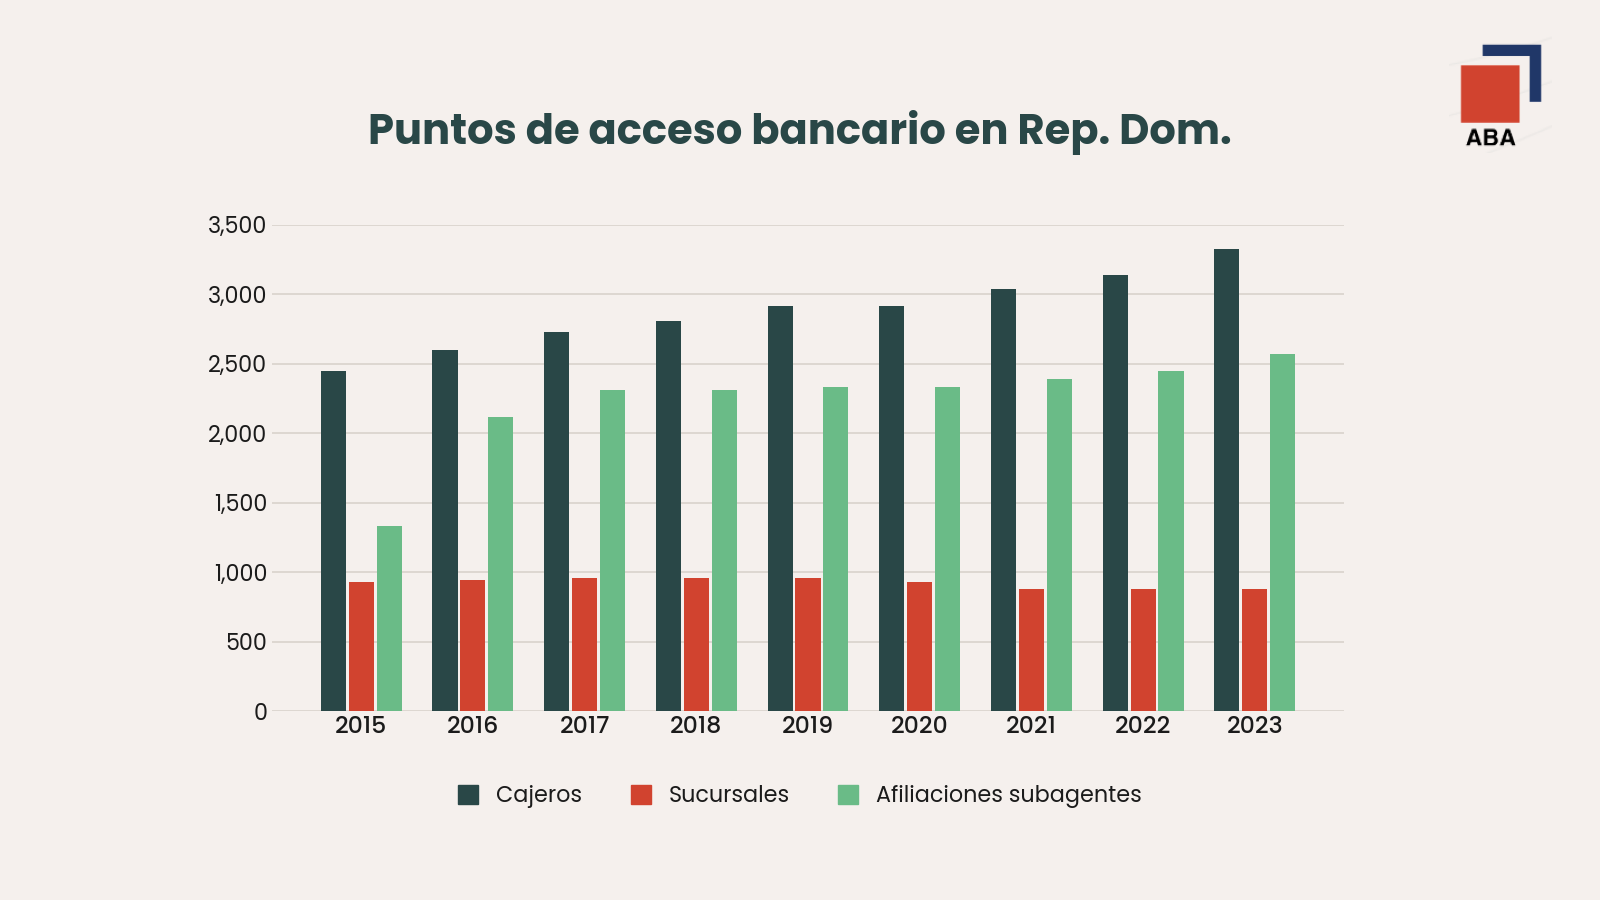
En 2015 se registraron 4,704 puntos de acceso: 927 sucursales, 2,444 cajeros automáticos y 1,333 afiliaciones de subagentes.
Al cierre de 2023, el país registraba 6,777 puntos de acceso, un incremento de 2,073 en el período analizado.
Las sucursales pasaron a 885, disminuyendo en 42 unidades; los cajeros automáticos llegaron a 3,322 con un incremento de 878, y las afiliaciones de subagentes alcanzaron 2,570 para un incremento de 1,237. El crecimiento total del período fue de un 44.07%, aunque no fue parejo ni de forma regional ni entre los tres canales.
Distribución geográfica: en 2015, la zona metropolitana concentraba el 44.8% de los PAB y la zona norte el 31.8%, más del 75% entre ambas. En 2023, el panorama cambió: metropolitana con 43.79% y norte con 29.8%. En ocho años, la desconcentración fue de apenas 1% en cada zona.
Sucursales bancarias
Las sucursales constituyen uno de los principales canales de atención presencial. Permiten concentrar una mayor variedad de servicios y una atención más personalizada: operaciones de caja, depósitos, retiros, pagos y gestión de productos financieros como préstamos y cuentas. Esta capacidad las mantiene relevantes para operaciones que requieren interacción directa.
Precisamente, estos costos representan una de sus principales limitaciones. La instalación de una sucursal requiere inversión permanente y resulta más viable en zonas con suficiente demanda y actividad económica. Una reducción en el número de sucursales no implica necesariamente menor acceso a los servicios financieros, sino que puede reflejar una sustitución hacia canales más eficientes para determinadas operaciones.
La reducción de 42 sucursales equivalente a un 4.5% menos en ocho años, se debió al aumento en algunas entidades y disminuciones en otras.
En 2023, el 46.21% de las sucursales se concentra en la zona metropolitana, solo el Distrito Nacional con 277 y Santo Domingo con 132. La zona norte ocupa un 31.53%, con Santiago (108 sucursales) y Puerto Plata (30) como principales provincias. Ambas zonas superan el 70% del total; la zona este representa apenas el 13.7% y la sur el 8.6%.
Cajeros automáticos
Entre 2015 y 2023, la participación de los cajeros en el total de PAB disminuyó del 52% al 49%, debido al rápido crecimiento de afiliaciones a subagentes. Aun así, los cajeros se mantienen como el mayor canal físico, con alrededor de 3,603 unidades distribuidas a nivel nacional y un crecimiento promedio del 3.60% para junio de 2026.
En 2015, la región metropolitana concentraba el 50.4% y el norte el 27.65%, cerca del 78% entre ambas. Para junio de 2026, la metropolitana representa el 47.18% y el norte el 27.64%.
La zona sur es la más beneficiada, pues aumentó al 8.91% desde el 6.28% de 2015.
Subagentes bancarios
Un subagente bancario es un establecimiento comercial al que una entidad financiera contrata para ofrecer servicios bancarios básicos a nombre de esta. Su finalidad es facilitar el acceso a los servicios financieros en zonas más alejadas del sistema.
¿Qué servicios ofrece un subagente bancario?
Los subagentes ofrecen servicios bancarios básicos como depósitos, retiros, transferencias, pagos de servicios y consultas de saldo. Al operar dentro de comercios ya establecidos en comunidades locales, permiten extender la red bancaria a zonas donde no es viable instalar una sucursal o cajero automático.
En 2015, cuando recién iniciaba este canal, la zona metropolitana como el norte ocupaban un 37% cada uno, el sur contaba con un 14.11% y el este con apenas 11.32%. Once años después, el cambio es significativo: a mitad de 2026, la zona metropolitana ha disminuido al 32.68%, la zona norte al 30.10%, y la zona sur ha crecido al 23.01% — siendo la mayor beneficiada. La zona este también aumentó al 14.21%.
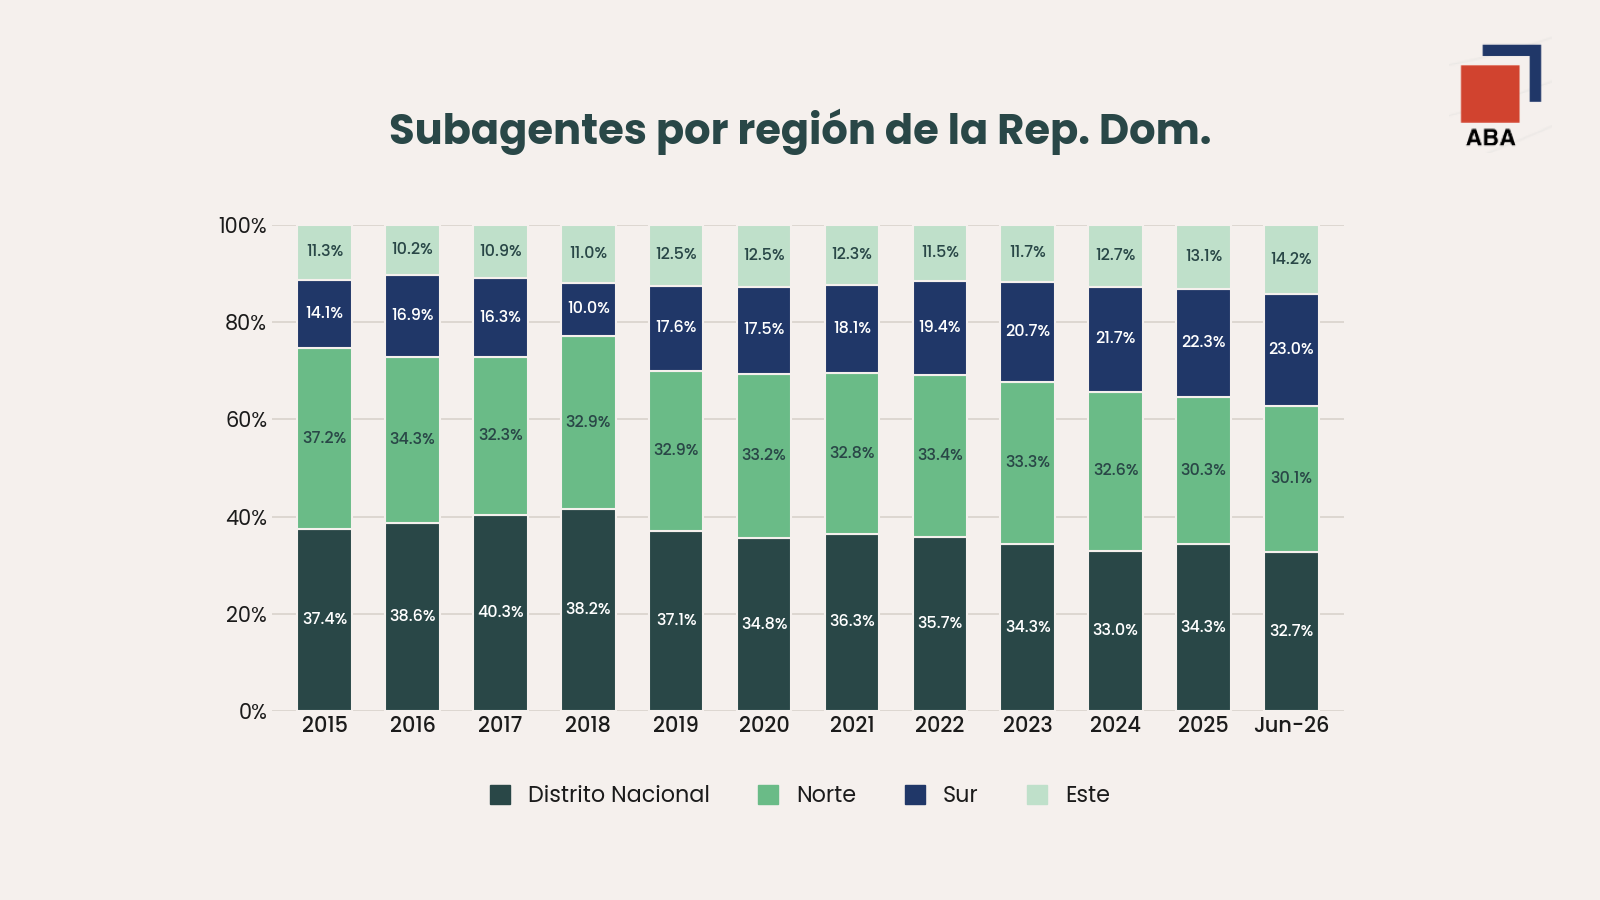
Este es el canal que mayor desconcentración ha mostrado, demostrando un compromiso de las entidades bancarias con la inclusión financiera en las zonas donde fue originalmente planteado.
Conclusión: expansión con transformación estructural
La evolución de los puntos de acceso bancario en República Dominicana muestra una expansión importante, con diferencias significativas entre canales y regiones. Mientras las sucursales han disminuido y los cajeros mantienen una concentración regional relativamente estable, los subagentes han mostrado la expansión más dinámica, especialmente hacia las zonas sur y este. Esto sugiere una transformación gradual hacia canales capaces de ampliar la cobertura con una infraestructura más flexible.